Как цифровые платформы страховых компаний делают полис ДМС доступнее
Покупка полиса ДМС ассоциируется с медицинскими анкетами и ожиданием гарантийных писем. Между тем, в страховых компаниях уже работают цифровые платформы, которые проверяют заявителя, рассчитывают тариф и решают, одобрить ли полис и на каких условиях.
О том, как устроены эти процессы и что они меняют для пациентов, мы поговорили с Андреем Бодяковым, директором по развитию бизнеса компании «Аксиоматика».
— Начнем с того, что происходит на финансовом и страховом рынках в целом. Андрей, вы как представитель IT-индустрии, фиксируете изменения?
— Курс на диджитализацию уже несколько лет определяет повестку в финансовом секторе, и страхование не исключение. Банки прошли этот путь раньше, страховщики подтягиваются сейчас.
Вторая важная тенденция – таргетизация, то есть переход от усредненного продукта к индивидуальным настройкам. Вместо того, чтобы продавать всем одинаковый полис по одинаковой цене, рынок движется к персонализированным предложениям, где тариф зависит от профиля клиента.
Третий фактор – импортозамещение: уход иностранных вендоров заставил компании перестраивать IT-ландшафты на отечественные решения, и здесь появляются новые возможности для локальных разработчиков.
Ну, и нельзя не упомянуть ускорение процессов: клиенты привыкли к банковскому опыту, когда решение приходит за секунды, и ждут того же от страховых.
— Коснулось ли все это рынка медицинского страхования?
— Данный сегмент весьма чувствителен к этим изменениям, потому что здесь риск наиболее индивидуален. В банке кредитный риск можно оценить по финансовому поведению, а в ДМС на цену влияют здоровье, возраст, образ жизни застрахованного. У одного за плечами хронические болезни и постоянные обращения, у другого – профилактический осмотр раз в год. Тариф «в среднем по больнице» означает переплату для дисциплинированных клиентов вследствие рисков страховщика. Диджитализация дает инструмент для более точной, более быстрой и более честной оценки рисков. И именно здесь появляются продукты, которые помогают страховым компаниям.
— А что предлагаете вы?
— Мы разработали два продукта для автоматизации индивидуальных стратегий принятия решений: AxiLink и AxiDecision. Первый – это единое «окно» к источникам bigdata: бюро кредитных историй, госреестрам, антифрод-сервисам, Федеральной службе судебных приставов, реестру банкротств и т.д. Сам он данные не обрабатывает, его задача – получить их и передать дальше. Модуль имеет простой API и легко встраивается в любой текущий IT-ландшафт, давая возможность подключения к любым внешним источникам из одной точки, заменяя тем самым с десяток разрозненных интеграций. Новый источник добавляется в течение дней, а не месяцев.
Второй продукт – это система принятия решений, «мозг» связки. В нем происходит вся математика и обработка данных: скоринг, правила, стратегии андеррайтинга и т.д. При этом именно AxiDecision управляет сбором данных, определяя, какие сведения нужны для решения по конкретной заявке.
В настоящий момент уже реализованы проекты с тремя крупнейшими страховыми компаниями: мы автоматизировали предстраховые проверки для страхования недвижимости, автотранспорта (ОСАГО и КАСКО). Считаем, что практика покажет эффективность использования таких моделей и в ДМС, и в страховании от несчастных случаев, и тому подобных программах. Для начала страховая компания может стартовать пилотом на одном продукте, а затем масштабировать проект на всю линейку.
— Как это выглядит на практике?
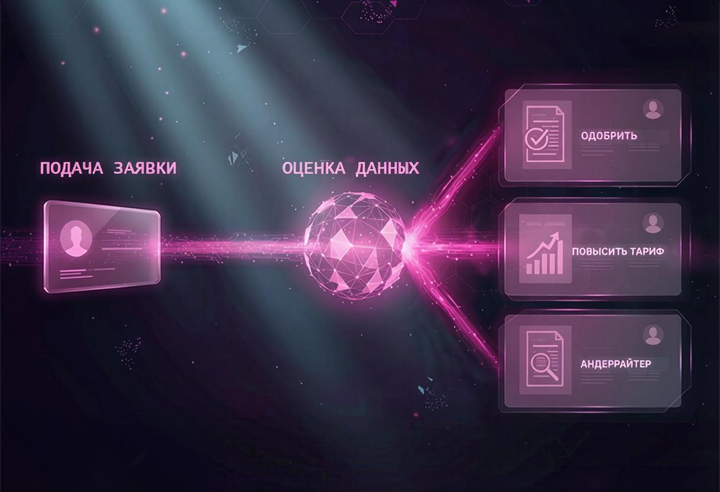
— Заявка от потенциального застрахованного попадает в систему на стороне страховщика, где происходит оценка того, какие данные нужны для принятия решения. Далее эта информация запрашивается у источников. Затем программа выполняет расчет и выдает решение: одобрить стандартный полис, предложить другой тариф или передать сложный случай андеррайтеру на ручную обработку. На все уходят секунды – вместо «мы перезвоним в течение трех рабочих дней» клиент получает ответ сразу.
Что это дает человеку? Первое – скорость: полис оформляется без недельных ожиданий. Второе – честная цена: когда риск оценен точно, страховщику не нужен «запас на неизвестность» в тарифе.
В чем бизнес-эффект для страховой? Решение по заявке занимает секунды вместо часов, сотрудники разгружены от рутины. Точная оценка риска снижает убыточность. Правила меняются без многомесячных доработок IT-систем, а «на лету».
— И все прозрачно, без возможности обходить правила?
— Фрод в ДМС – это утаивание пользователем критически важной информации на этапе заполнения медицинской анкеты (например, о группе инвалидности) и «дорисованные» услуги в счетах от клиник, чаще всего приводящие к гипердиагностике. Расходы на это закладывают в тариф, то есть, чей-то фрод оплачивают добросовестные клиенты. Предстраховые проверки и контроль данных заявителей отсеивают недобросовестных участников на раннем этапе. Возможны сценарии обработки базы для подготовки предварительного предложения – котировки – с учетом ожидаемого риска.
— Сочетается ли все это с законодательством о персональных данных?
— Наши системы не хранят медицинские диагнозы: мы работаем с данными, которые страхователь сам указал при оформлении, и с легальными внешними источниками. Строго в рамках 152-ФЗ. А единая точка интеграции упрощает контроль: каждое обращение логируется. К тому же, вся инфраструктура с персональными данными заявителей располагается на стороне партнера, как правило, уже обладающего согласием клиента на их обработку и передачу.
— Какие тренды в медицинском страховании на ближайшие годы вы видите?
— Их три, на мой взгляд. В первую очередь, это персонализация: полис ДМС перестанет быть «коробочным». Второе – сквозная автоматизация: от заявки до расчетов с клиникой. Третье – углубление интеграций страховщиков с агрегаторами вроде MedAdvisor: выбор полиса, покупка и запись к врачу сложатся в один цифровой маршрут пациента.